Musterauswertung anfordernAnfordern
Ruhestandsplanung für Freiberufler und Unternehmer

Reicht dein Geld im Ruhestand?Eine komplexe Frage.
Ich mache eine klare Antwort daraus.

Jahr für Jahr durchgerechnet – netto, nach Steuer und Krankenversicherung. Du siehst, ob reicht, was du bereits aufgebaut hast, und in welchem Jahr es eng wird.
Damit du aufhören kannst, darüber nachzudenken.

Musterauswertung anfordern
Diplom-Betriebswirt Axel Muer (MBA)

Irgendwann behandelst du deinen letzten Patienten.

Kein Wartezimmer mehr, keine Quartalsabrechnung, keine Behördenpost.

Aber auch kein Praxiseinkommen mehr.

Bleibt eine Frage: Reicht das, was du aufgebaut hast, für das Leben, das du jetzt führen möchtest?

Kennst du diese Gedanken?

Die Fragen, die man vor sich herschiebt

  1. Wann kann ich aufhören?„Mit 65? Mit 67? Und wie lange muss das Geld dann reichen?“
  2. Wie viel brauche ich wirklich?„Was kostet unser Leben im Ruhestand, wenn wir uns nicht einschränken wollen?“
  3. Was bleibt mir netto?„Der Bescheid vom Versorgungswerk liegt im Ordner. Aber was bleibt davon nach Steuer und Krankenversicherung?“
  4. Was ist mein Vermögen wirklich wert?„Finde ich einen Nachfolger für die Praxis? Und wie viel von dem, was wir besitzen, können wir überhaupt ausgeben?“
  5. Reicht es?„Reicht, was wir aufgebaut haben, für das, was wir noch vorhaben, oder wird es irgendwann knapp?“
  6. Und wenn mir etwas passiert?„Kommt meine Familie dann zurecht?“

Diese Fragen stellen sich fast alle meiner Mandanten. Die gute Nachricht:
Auf jede gibt es eine Antwort. Man muss sie nur ausrechnen.

„Echt? So etwas kann man berechnen?“ – So war die Reaktion eines Mandanten, als ich ihm die Ruhestandsplanung vorgeschlagen habe.

Ja, das kann man.Genau so arbeite ich jeden Tag.

Mein Name ist Axel Muer. Ich bin in einer Arztfamilie aufgewachsen, bin selbst Unternehmer und seit über dreißig Jahren in der Finanzbranche. Heute bin ich Mitte fünfzig, verheiratet, Vater von drei Söhnen, und stelle mir dieselben Ruhestandsfragen wie du. Auch die, was aus meiner Familie wird, wenn ich einmal nicht mehr da bin.

Aus beidem, meinem Beruf und meinem eigenen Leben, ist meine Spezialsoftware entstanden. Sie beantwortet genau diese Fragen: sorgfältig im Rechnen, einfach im Erklären.

Wie das in der Praxis aussieht

Martins WegVon der ersten Frage bis zur Gewissheit.

Wie läuft so eine Planung ab? Am besten erzähle ich es an einem Beispiel: Martin, Zahnarzt, 58, verheiratet mit Katrin – ein Modellfall, erfunden, aber bis auf den letzten Euro durchgerechnet. Die Zahlen dazu siehst du gleich im Anschluss.

Bild 1 von 7 · Symbolbild
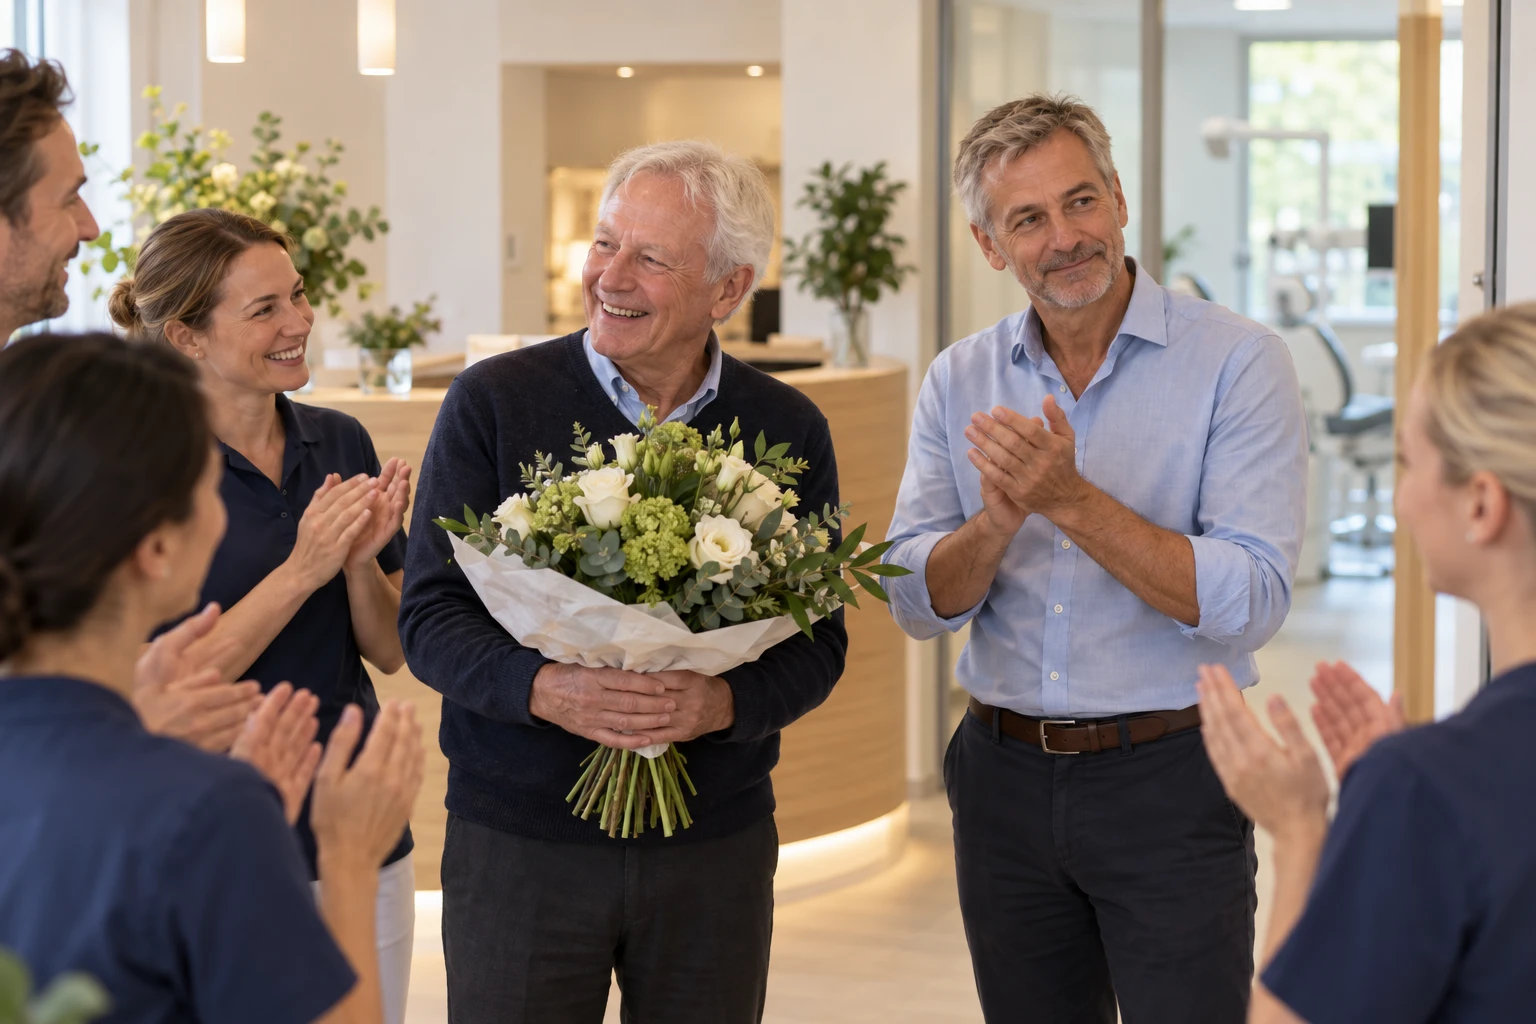
Ein Praxisteam verabschiedet einen älteren Kollegen, Martin applaudiert mit
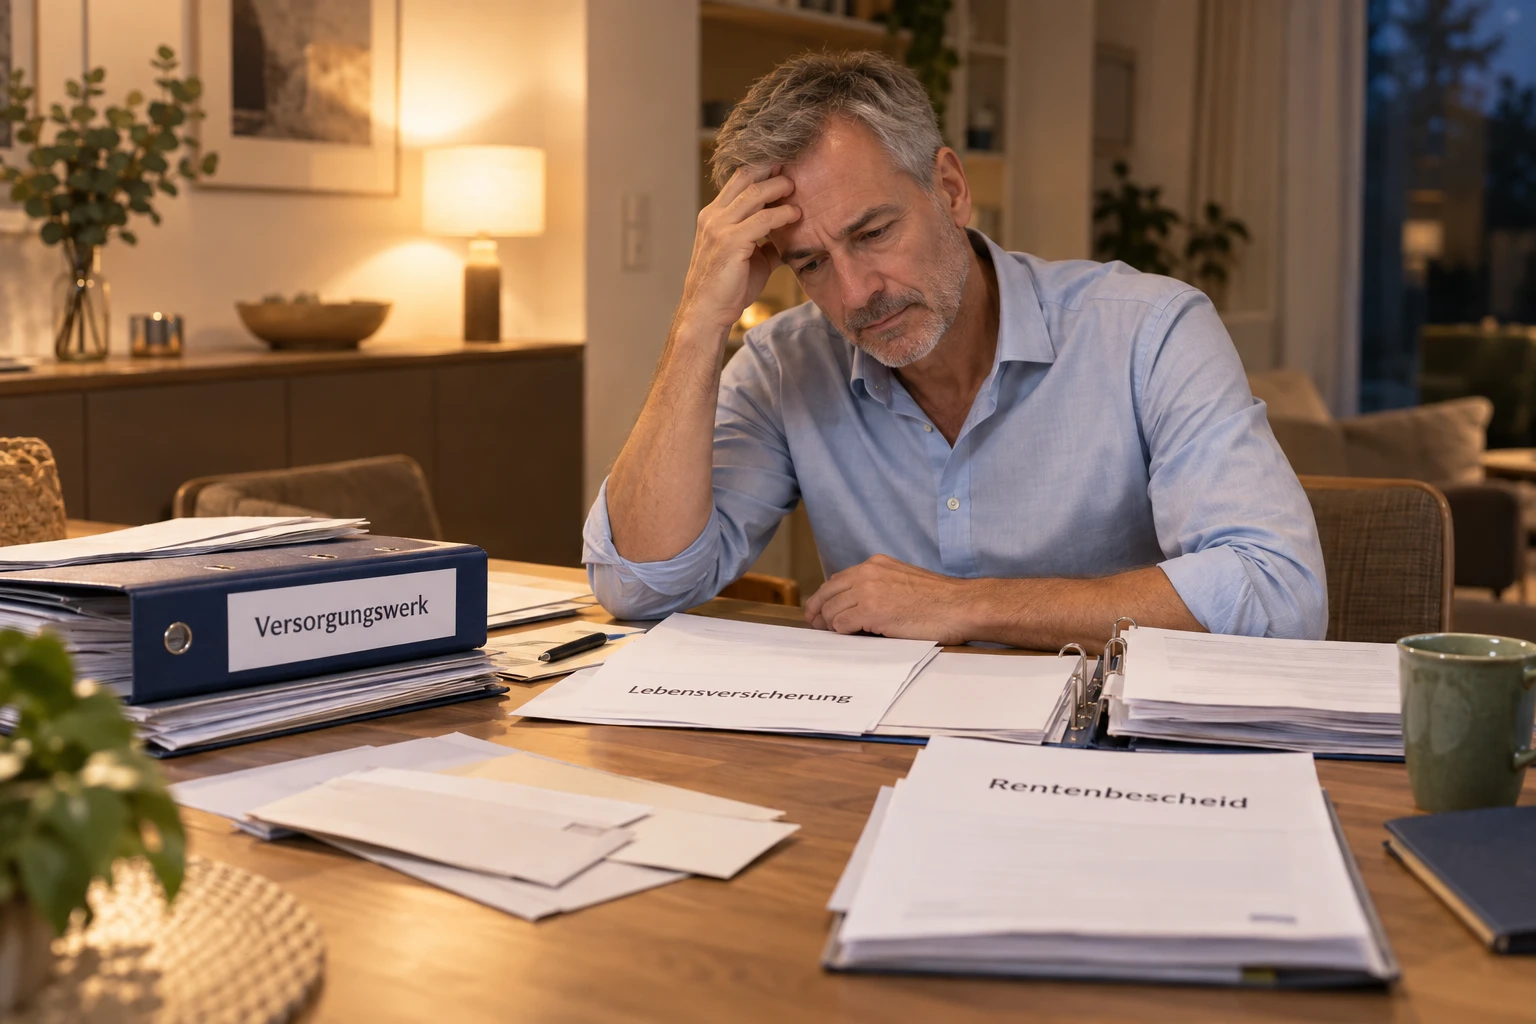
Martin sitzt abends allein vor Aktenordnern und Bescheiden
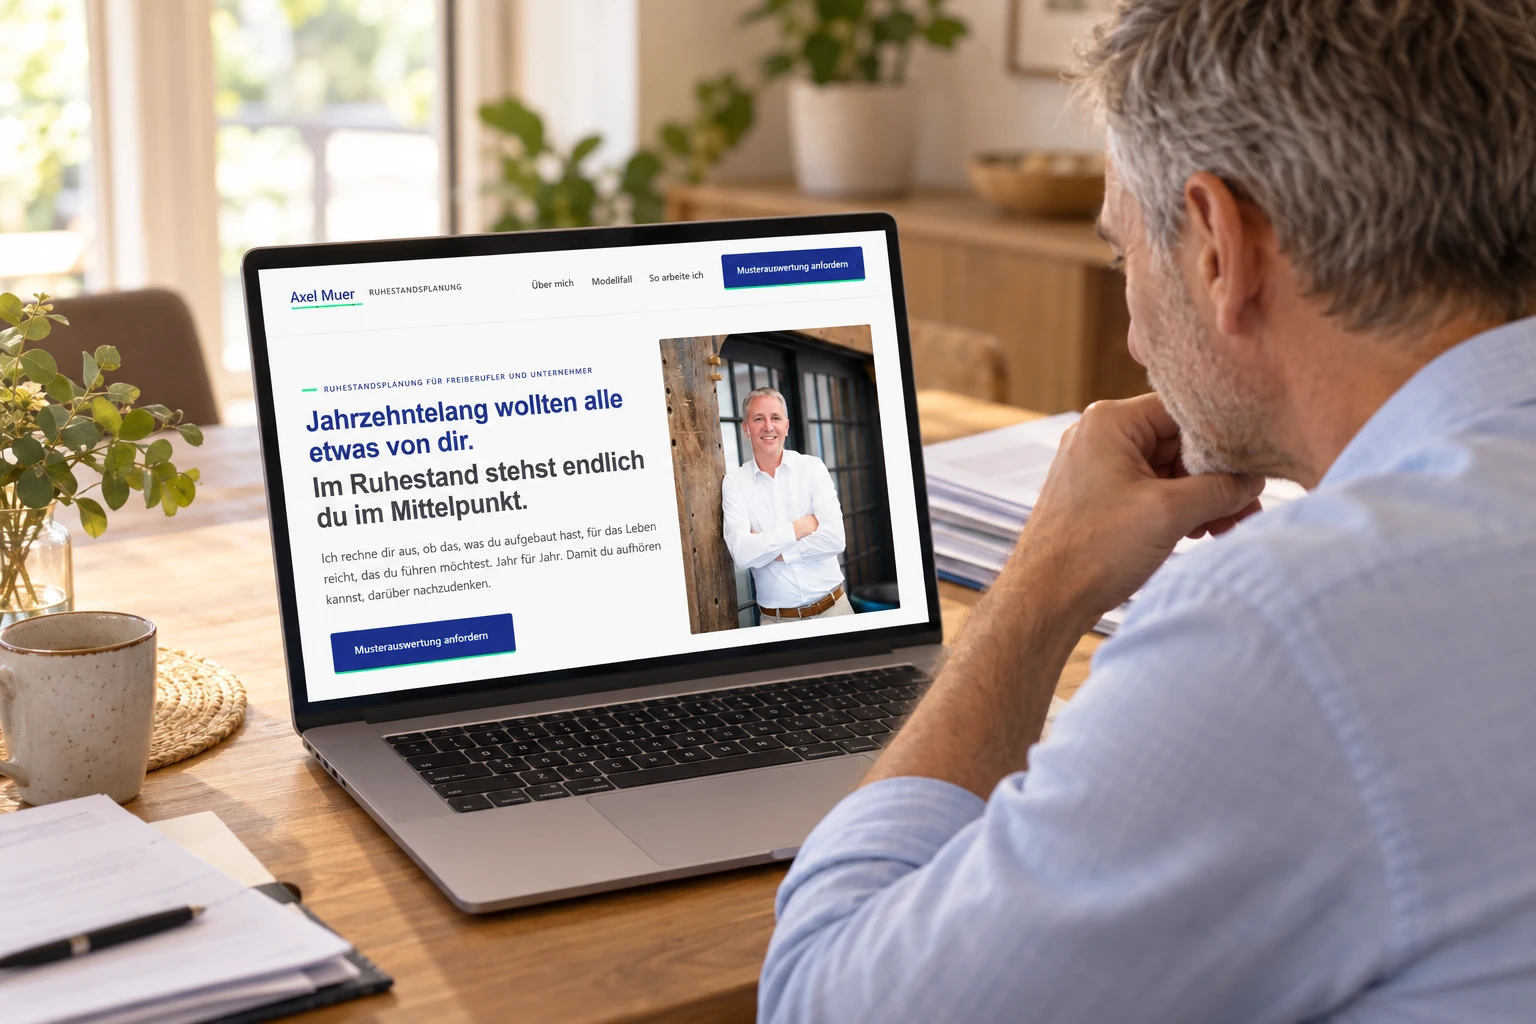
Martin liest am Laptop die Startseite von axel-muer.de
Martin im Videogespräch mit Axel Muer, er macht sich Notizen
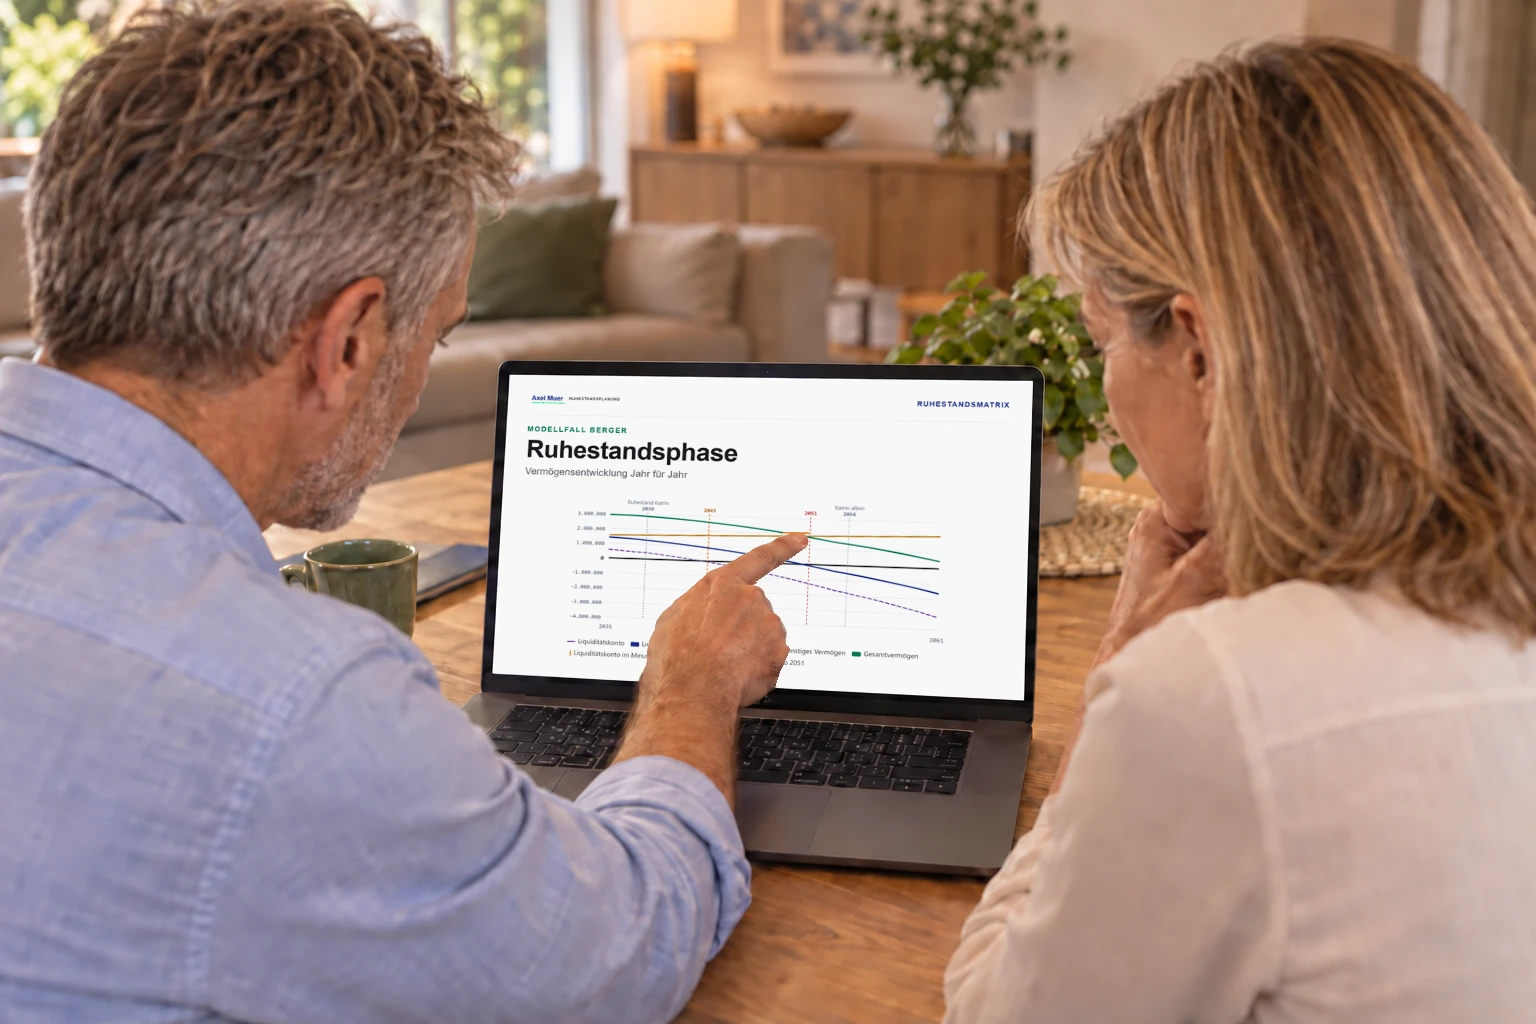
Martin und Katrin sehen gemeinsam die Vermögensentwicklung ihrer Ruhestandsphase
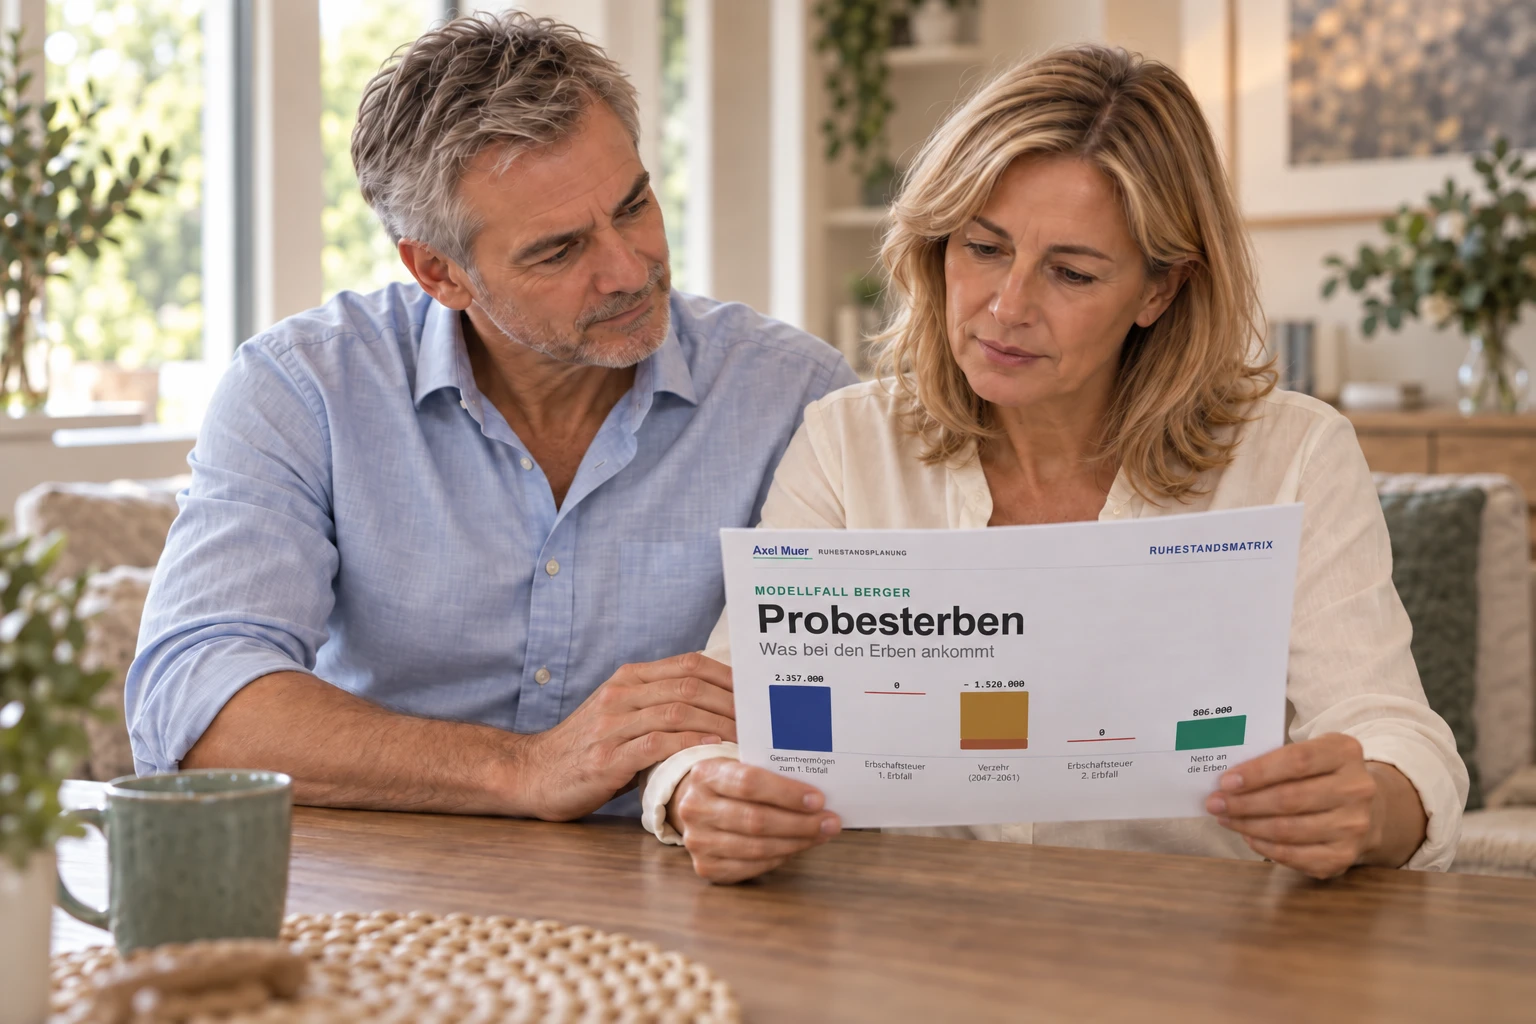
Katrin hält das Blatt Probesterben in den Händen, Martin legt ihr die Hand auf den Arm
Martin und Katrin mit drei erwachsenen Kindern am Gartentisch, die Auswertung liegt am Rand

Irgendwann steht man selbst vorne.

Martins Kollege hört heute auf. Das Team applaudiert, Martin freut sich mit. Und trotzdem denkt er an diesem Tag zum ersten Mal ernsthaft darüber nach: In ein paar Jahren steht er selbst dort vorne. Freut er sich dann auch? Und reicht überhaupt, was er aufgebaut hat?

Am Ende steht keine Entwarnung, sondern Klarheit. Martin und Katrin wissen jetzt, in welchem Jahr es eng wird, woran das liegt und was sie ändern können. Das ist der Unterschied zwischen Hoffen und Wissen.

Modellfall Berger – vollständig durchgerechnet

Fast 2,9 Millionen € Vermögen.
Und trotzdem wird es knapp.

Martin und Katrin haben gut verdient und viel aufgebaut.
Ihr Wunsch für den Ruhestand: 10.000 € im Monat für beide zusammen, in heutiger Kaufkraft.
Martin hört 2035 mit 67 auf, Katrin 2038 mit 66.
Gerechnet ist bis zu Martins 86. und Katrins 90. Lebensjahr, also 2061.

Drei Ansichten aus seiner Ruhestandsmatrix zeigen, was dabei herauskommt.

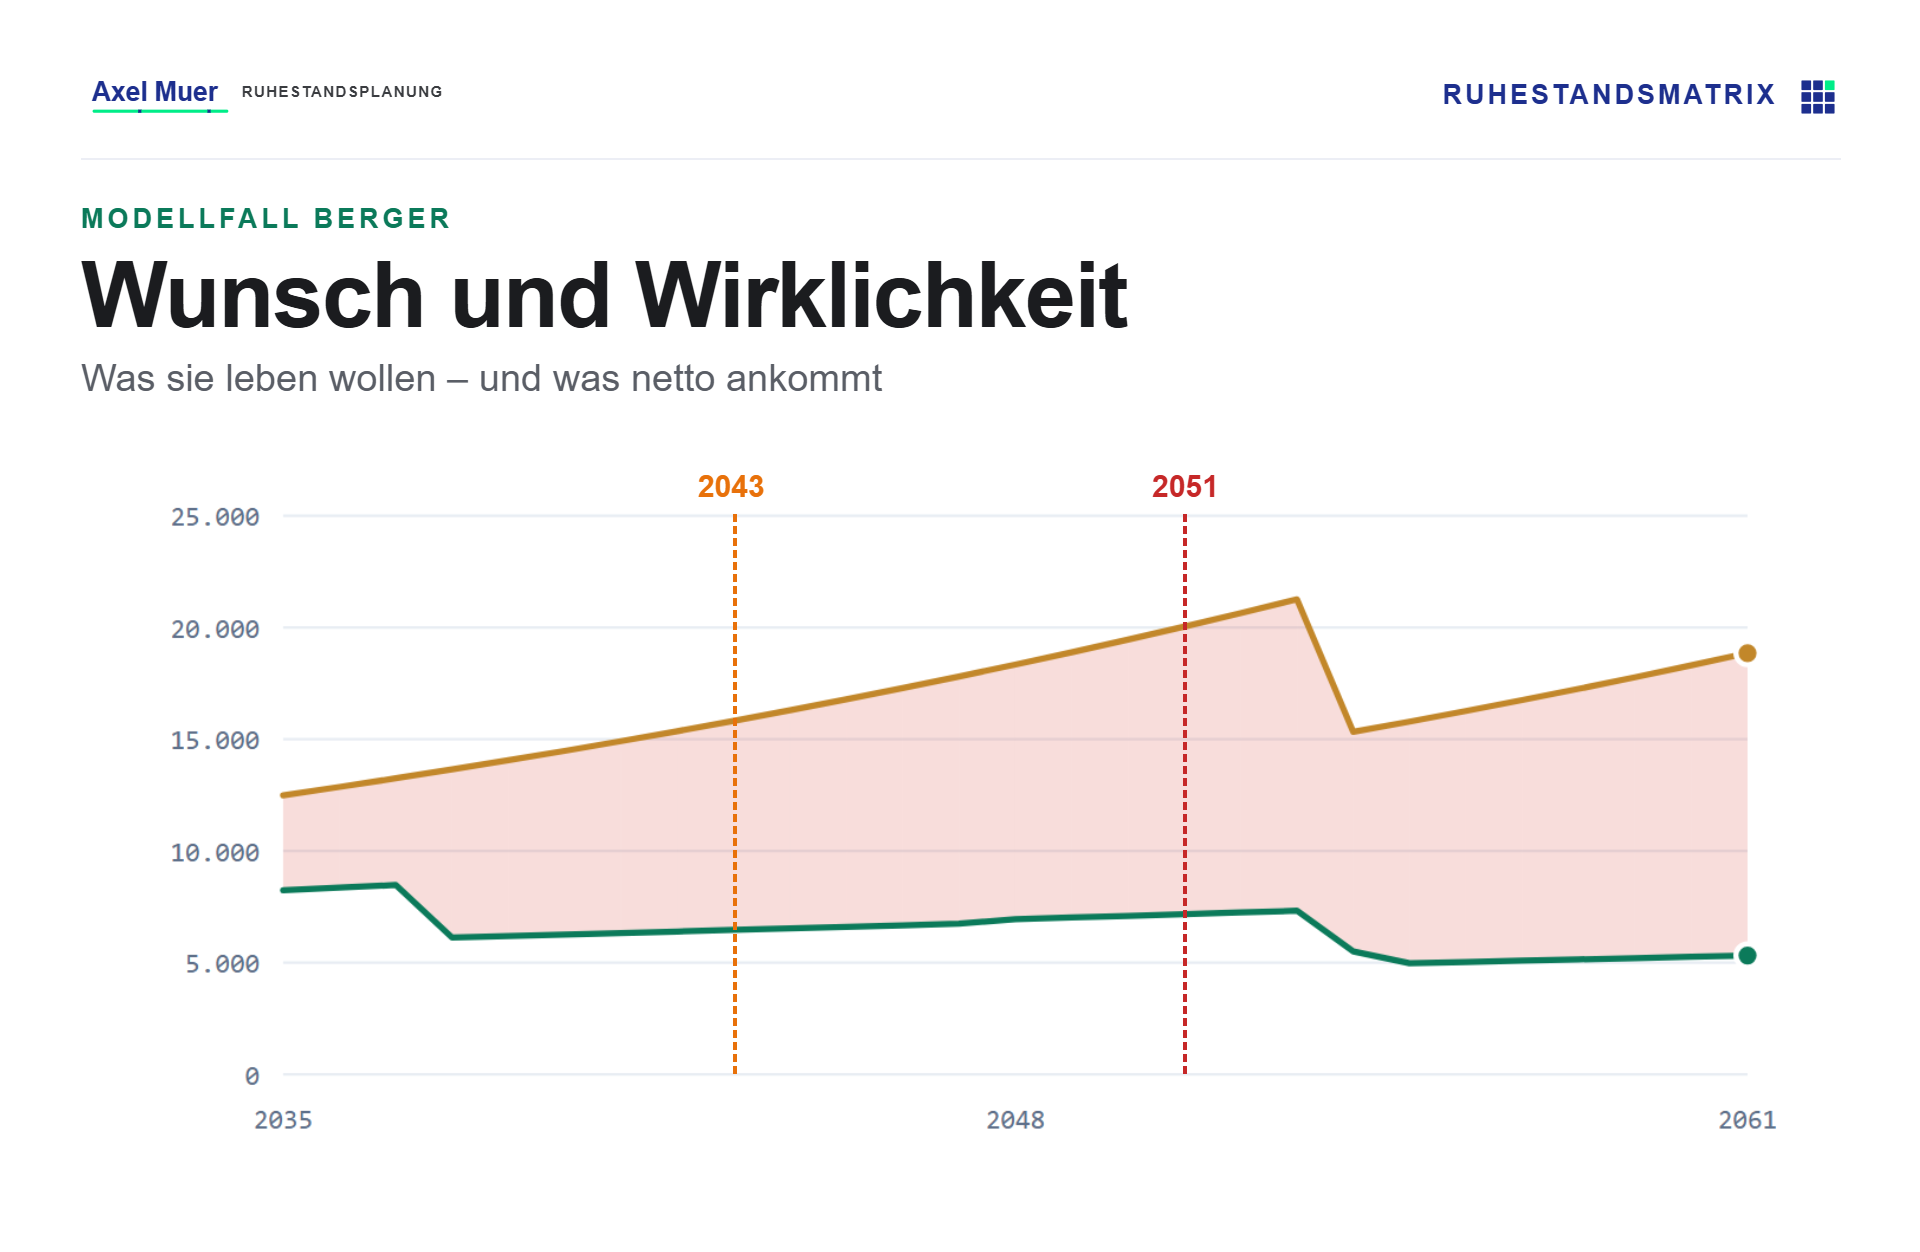
Wunscheinkommen und Nettoeinkommen der Bergers von 2035 bis 2061, dazwischen die Lücke
Was sie leben wollen – und was netto ankommt.
Oben der Wunsch (gold), unten das Nettoeinkommen nach Steuer, Kranken- und Pflegeversicherung (grün).
Netto bleiben nur 40 % des Wunsches.
Die Lücke dazwischen – die rosa Fläche – summiert sich auf 2,47 Mio. €, gerechnet auf den Ruhestandsbeginn.
Sie muss aus dem Vermögen kommen.
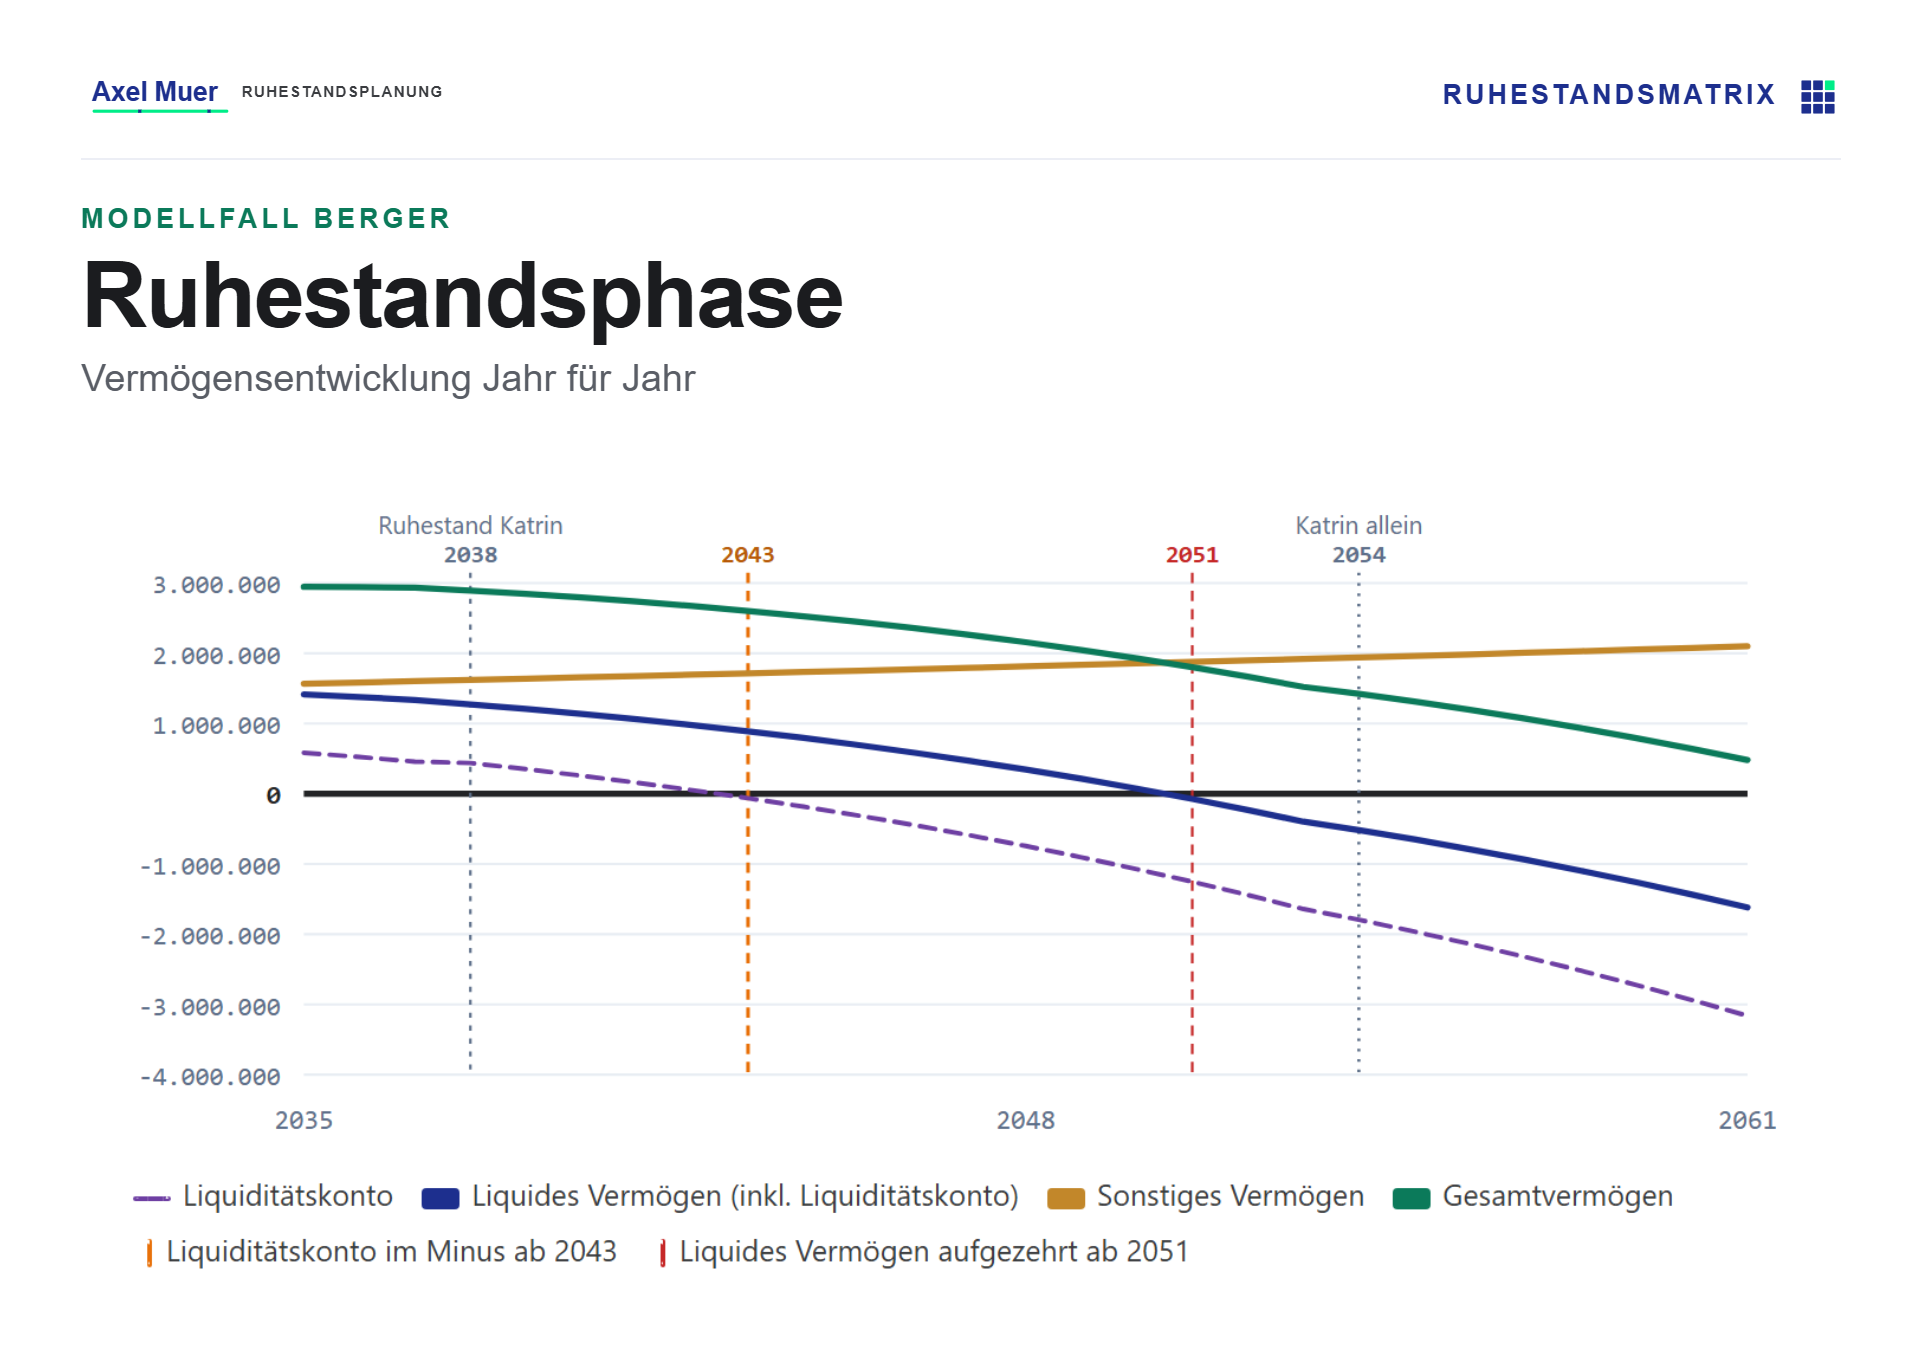
Vermögensentwicklung der Bergers mit den Wendepunkten 2043 und 2051
So lange trägt das Vermögen.
Jedes Jahr wird die Lücke aus dem Ersparten gedeckt. 2043 rutscht das Liquiditätskonto ins Minus, 2051 ist das frei verfügbare Vermögen aufgebraucht.
Was danach noch da ist, steckt in Immobilien – davon lässt sich nicht einkaufen.
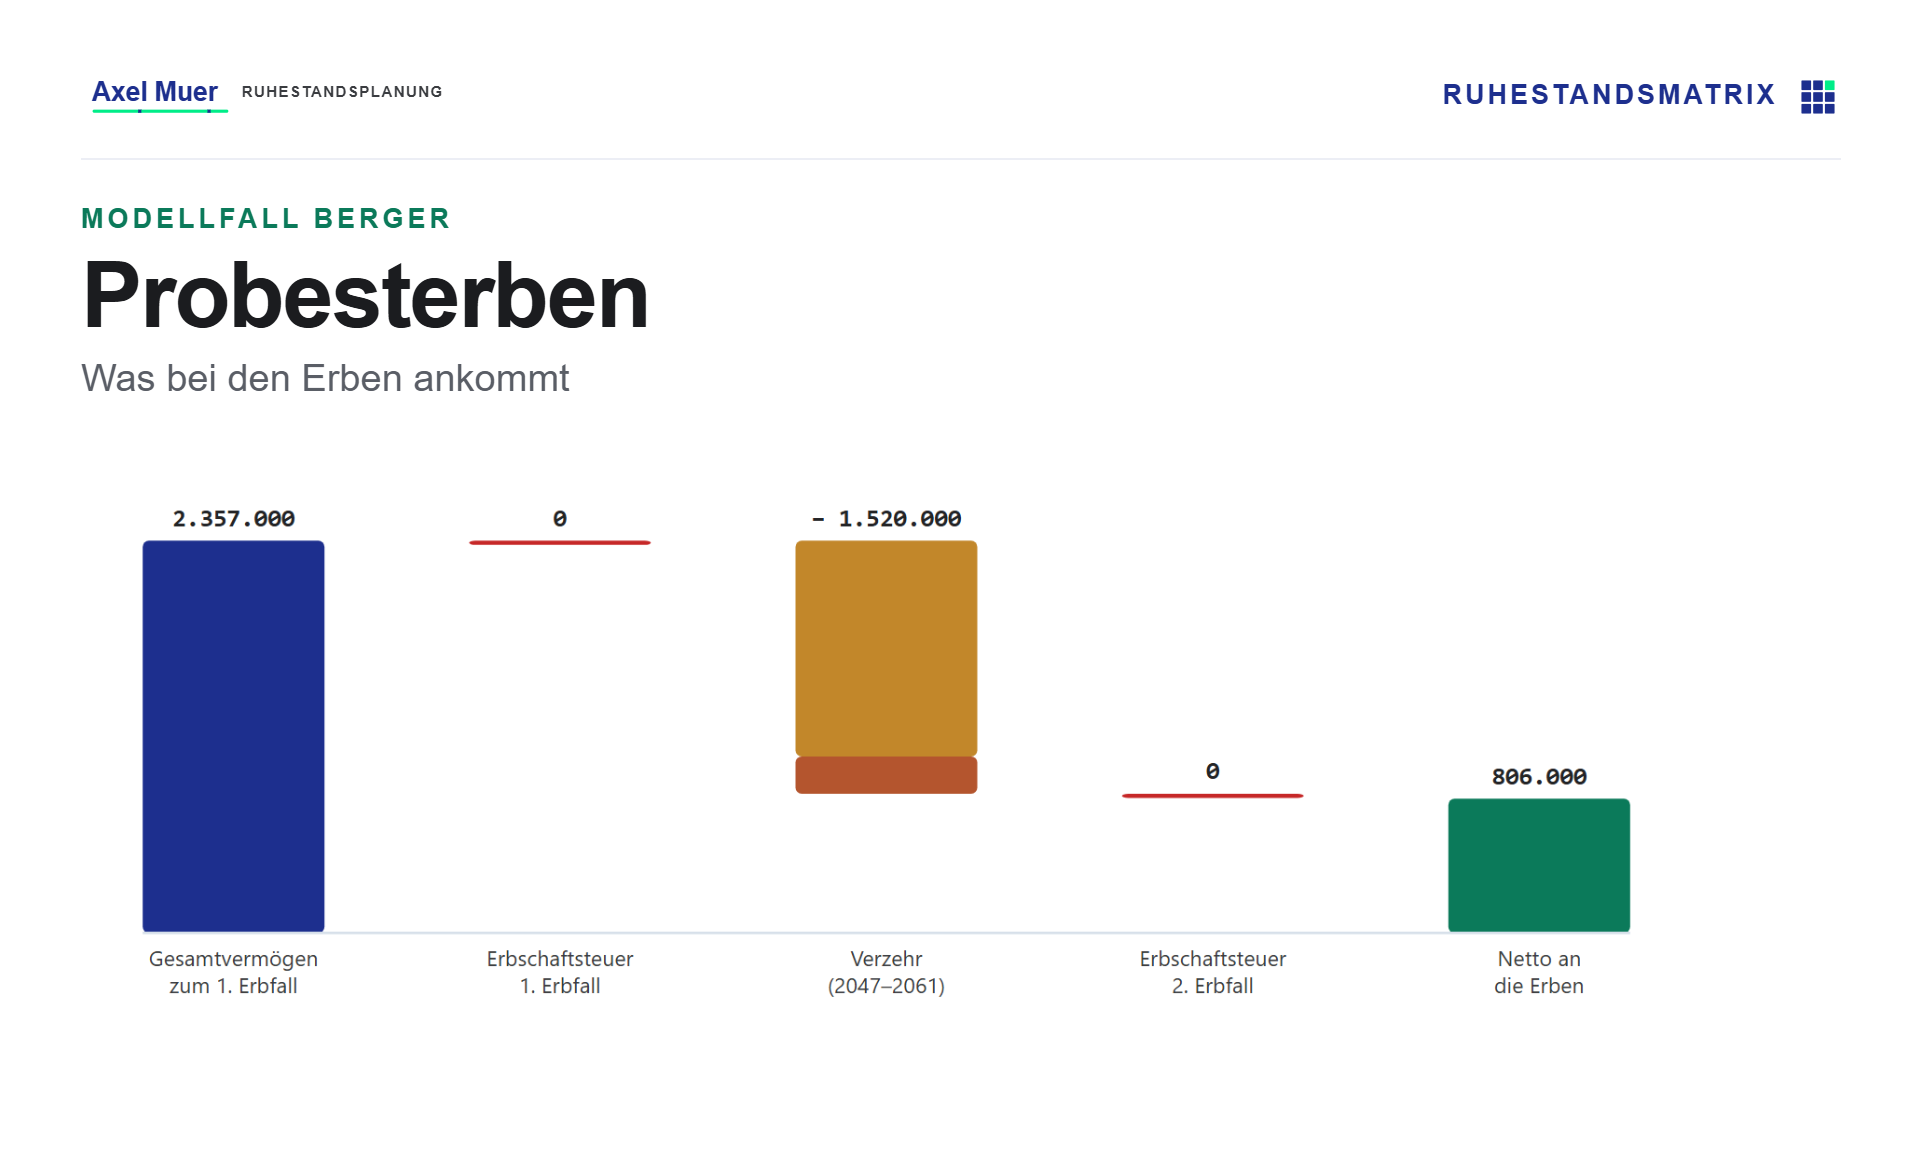
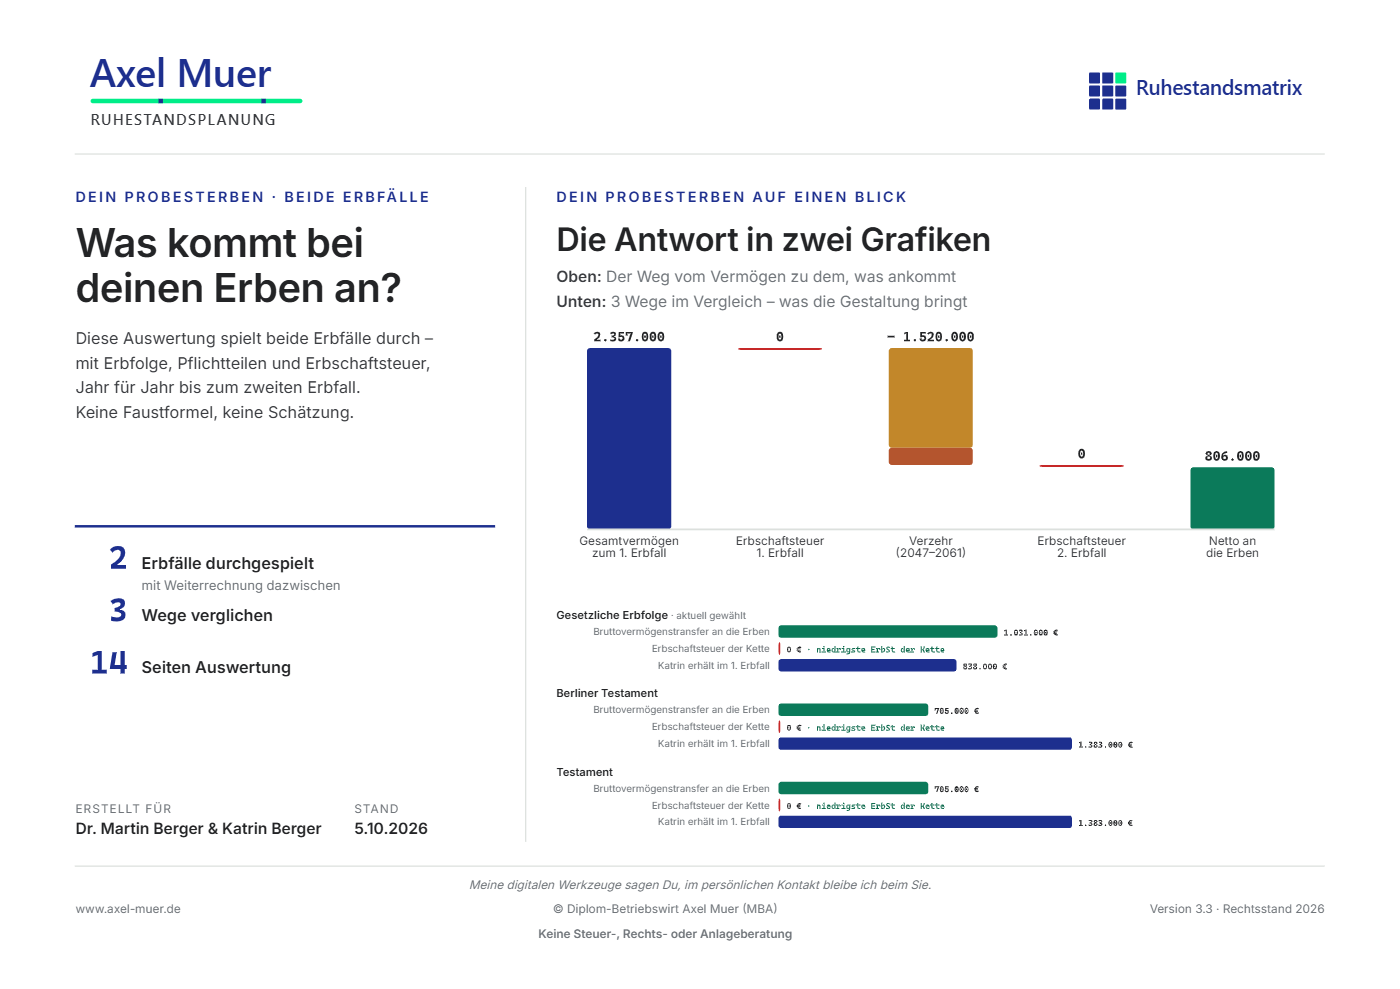
Waterfall: was nach beiden Erbfällen netto bei den Erben ankommt
Und wenn einer zuerst geht.
Das Probesterben rechnet auch diesen Fall durch.
Beim ersten Erbfall stehen 2,357 Mio. € Gesamtvermögen. In den Jahren danach werden 1,52 Mio. € verbraucht.
Am Ende kommen 806.000 € netto bei den Kindern an – Erbschaftsteuer fällt in diesem Fall keine an.
Die gute Nachricht

Martin sieht das heute, 25 Jahre vorher.
Und hat Zeit, gegenzusteuern.

Du hast drei Ansichten gesehen.

Martins vollständige Auswertung hat 37 Seiten – Ruhestandsplanung, Probesterben und Transparenzbericht. Ich schicke sie dir kostenlos zu.

Musterauswertung anfordern

Alle Zahlen aus dem Modellfall Dr. Berger – erfunden, aber vollständig durchgerechnet, Beträge gerundet. Annahmen: Wunscheinkommen 10.000 € im Monat in heutiger Kaufkraft, nach dem ersten Todesfall 70 %, Inflation 2,5 % bis zum Ruhestand und 3 % danach, Kontoverzinsung 2 %.

Was sich für dich ändert

Mit der Planung hat das Stochern im Nebel ein Ende.

Erinnerst du dich an die sechs Fragen?

  1. Wann kann ich aufhören?Du siehst, was dein Ruhestandsjahr für alle folgenden Jahre bedeutet.
  2. Wie viel brauche ich wirklich?Dein Wunscheinkommen steht als Zahl da – und daneben, was es über die Jahre kostet.
  3. Was bleibt mir netto?Jahr für Jahr, nach Steuer, Kranken- und Pflegeversicherung. Nicht geschätzt, gerechnet.
  4. Was ist mein Vermögen wirklich wert?Aufgeteilt in das, was du ausgeben kannst, und das, was gebunden ist.
  5. Reicht es?Du siehst das Jahr, in dem es eng wird.
  6. Und wenn mir etwas passiert?Das Probesterben rechnet alle relevanten Erbfälle durch:
    wie gegebenenfalls dein Partner weiterlebt und was bei deinen Erben ankommt.
Was du bekommst

Was am Ende auf deinem Tisch liegt

Keine Präsentation, keine Hochglanzbroschüre.
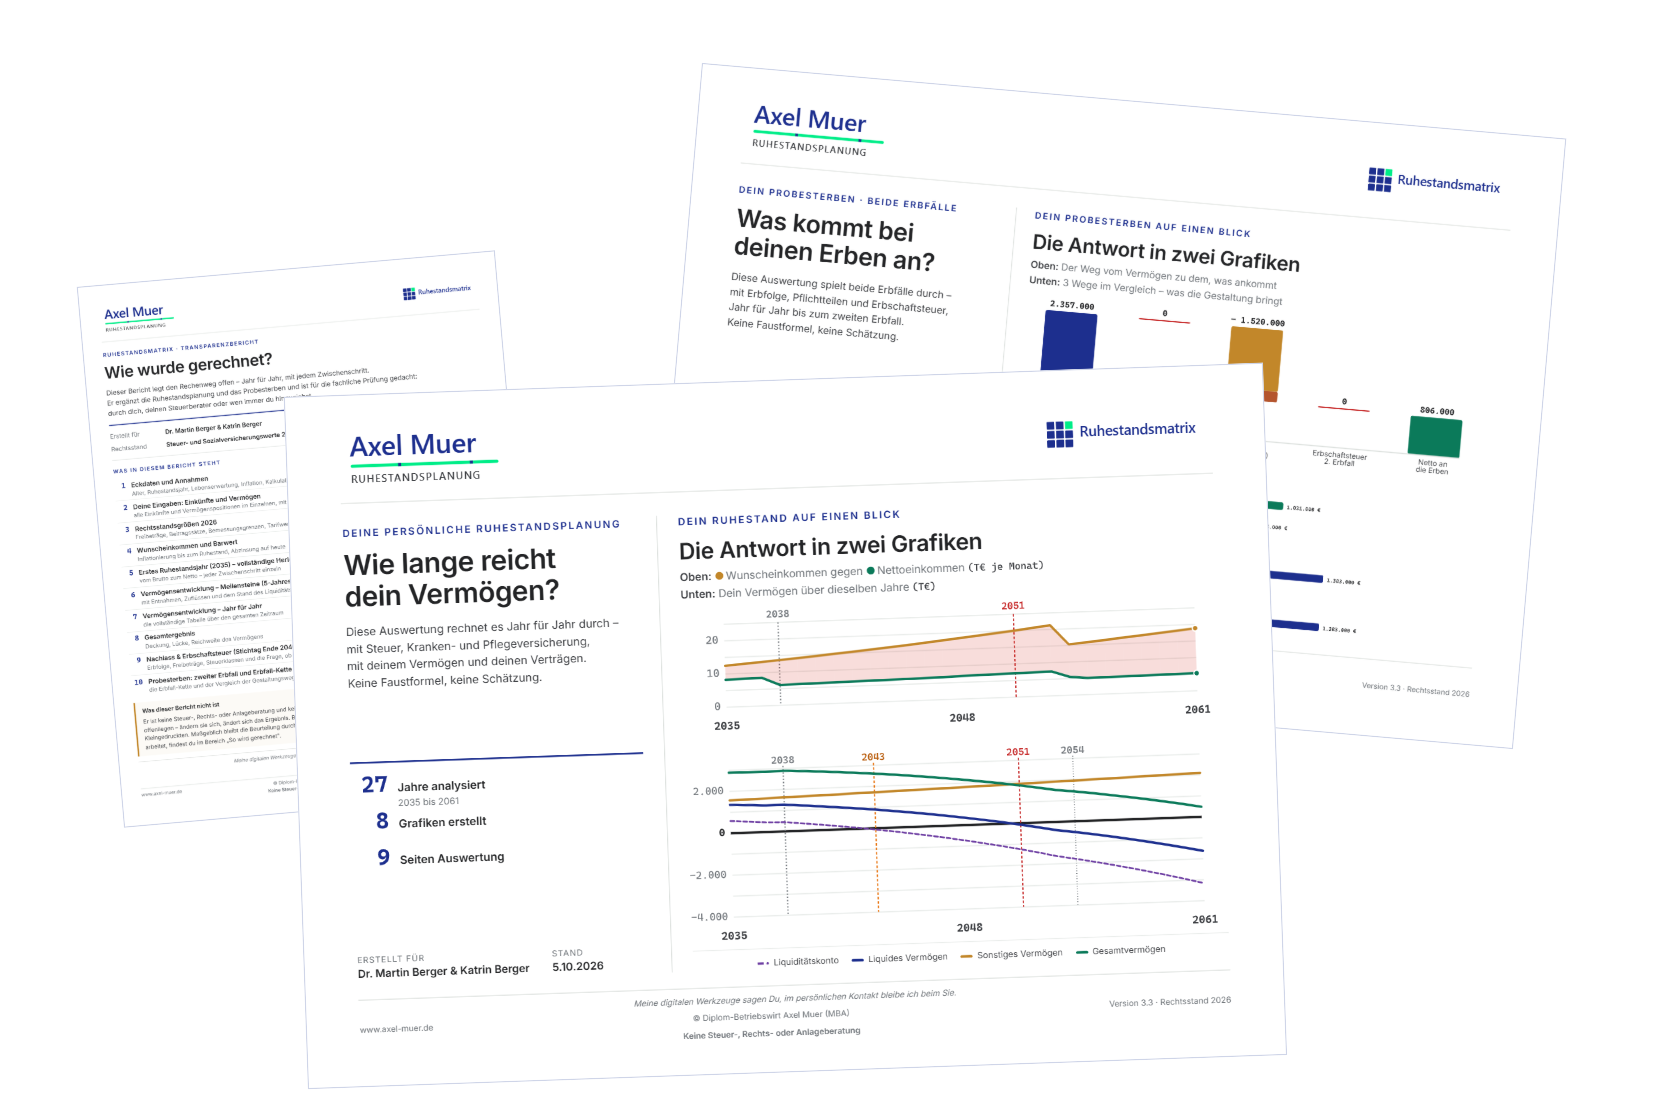
Drei Auswertungen, die drei Fragen beantworten.
Zusammen ist das deine Ruhestandsmatrix.

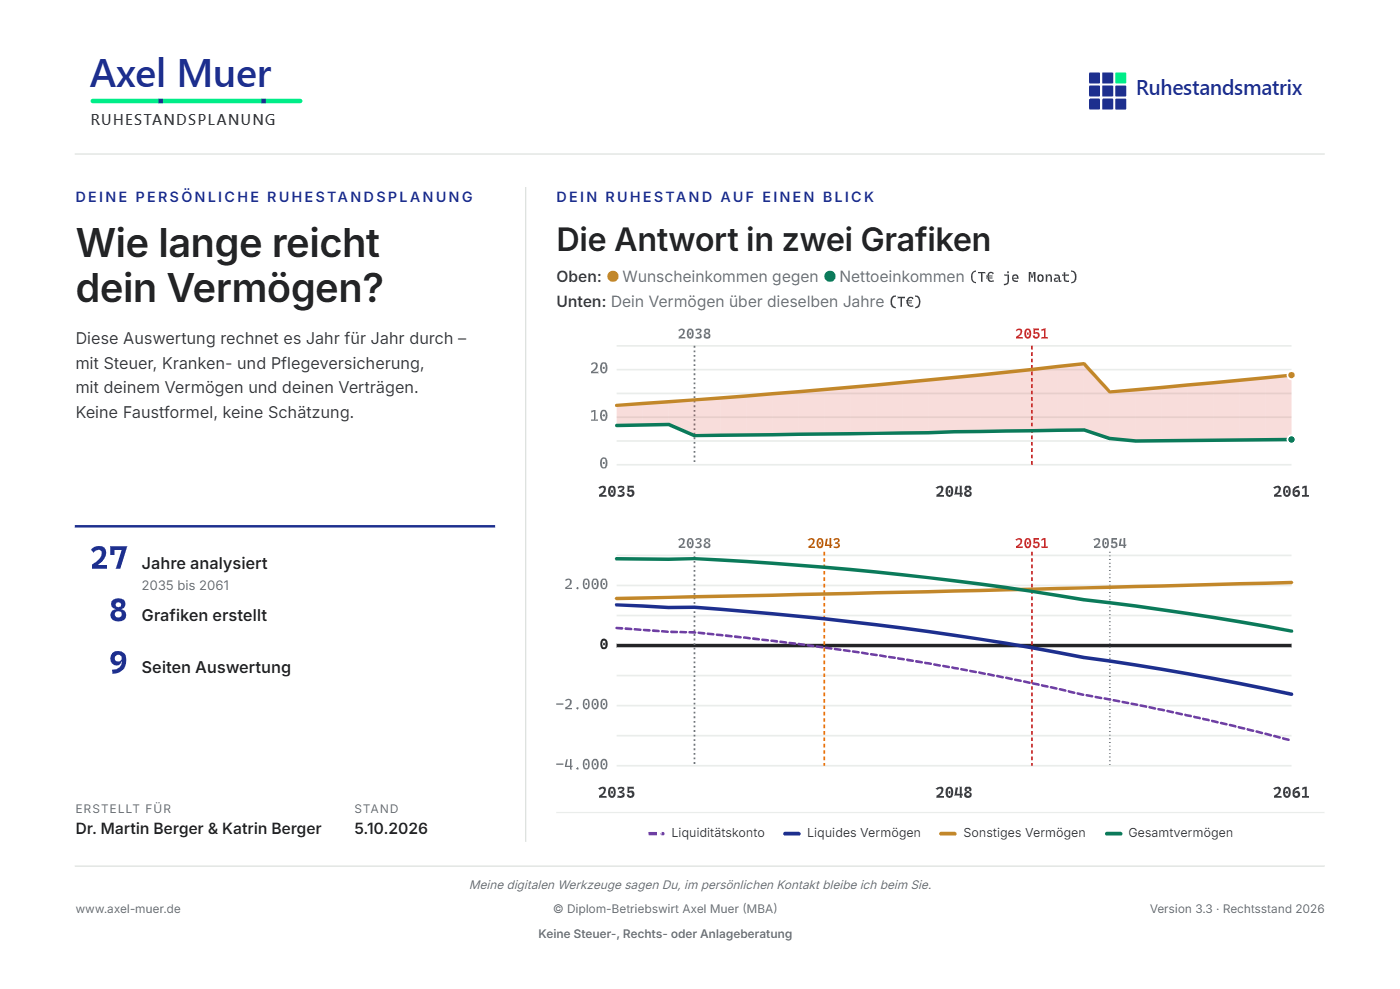
  1. Deckblatt der Ruhestandsplanung: Wie lange reicht dein Vermögen?
    Wie lange reicht dein Vermögen?

    Jahr für Jahr durchgerechnet – mit Steuer, Kranken- und Pflegeversicherung, mit deinem Vermögen und deinen Verträgen. Keine Faustformel, keine Schätzung.

    Im Modellfall Berger: 27 Jahre analysiert, 8 Grafiken, 9 Seiten
  2. Deckblatt des Probesterbens: Was kommt bei deinen Erben an?
    Was kommt bei deinen Erben an?

    Beide Erbfälle durchgespielt – mit Erbfolge, Pflichtteilen und Erbschaftsteuer, bis zum zweiten Erbfall. Dazu der Vergleich, was unterschiedliche Wege ändern.

    Im Modellfall Berger: 2 Erbfälle, 3 Wege verglichen, 14 Seiten
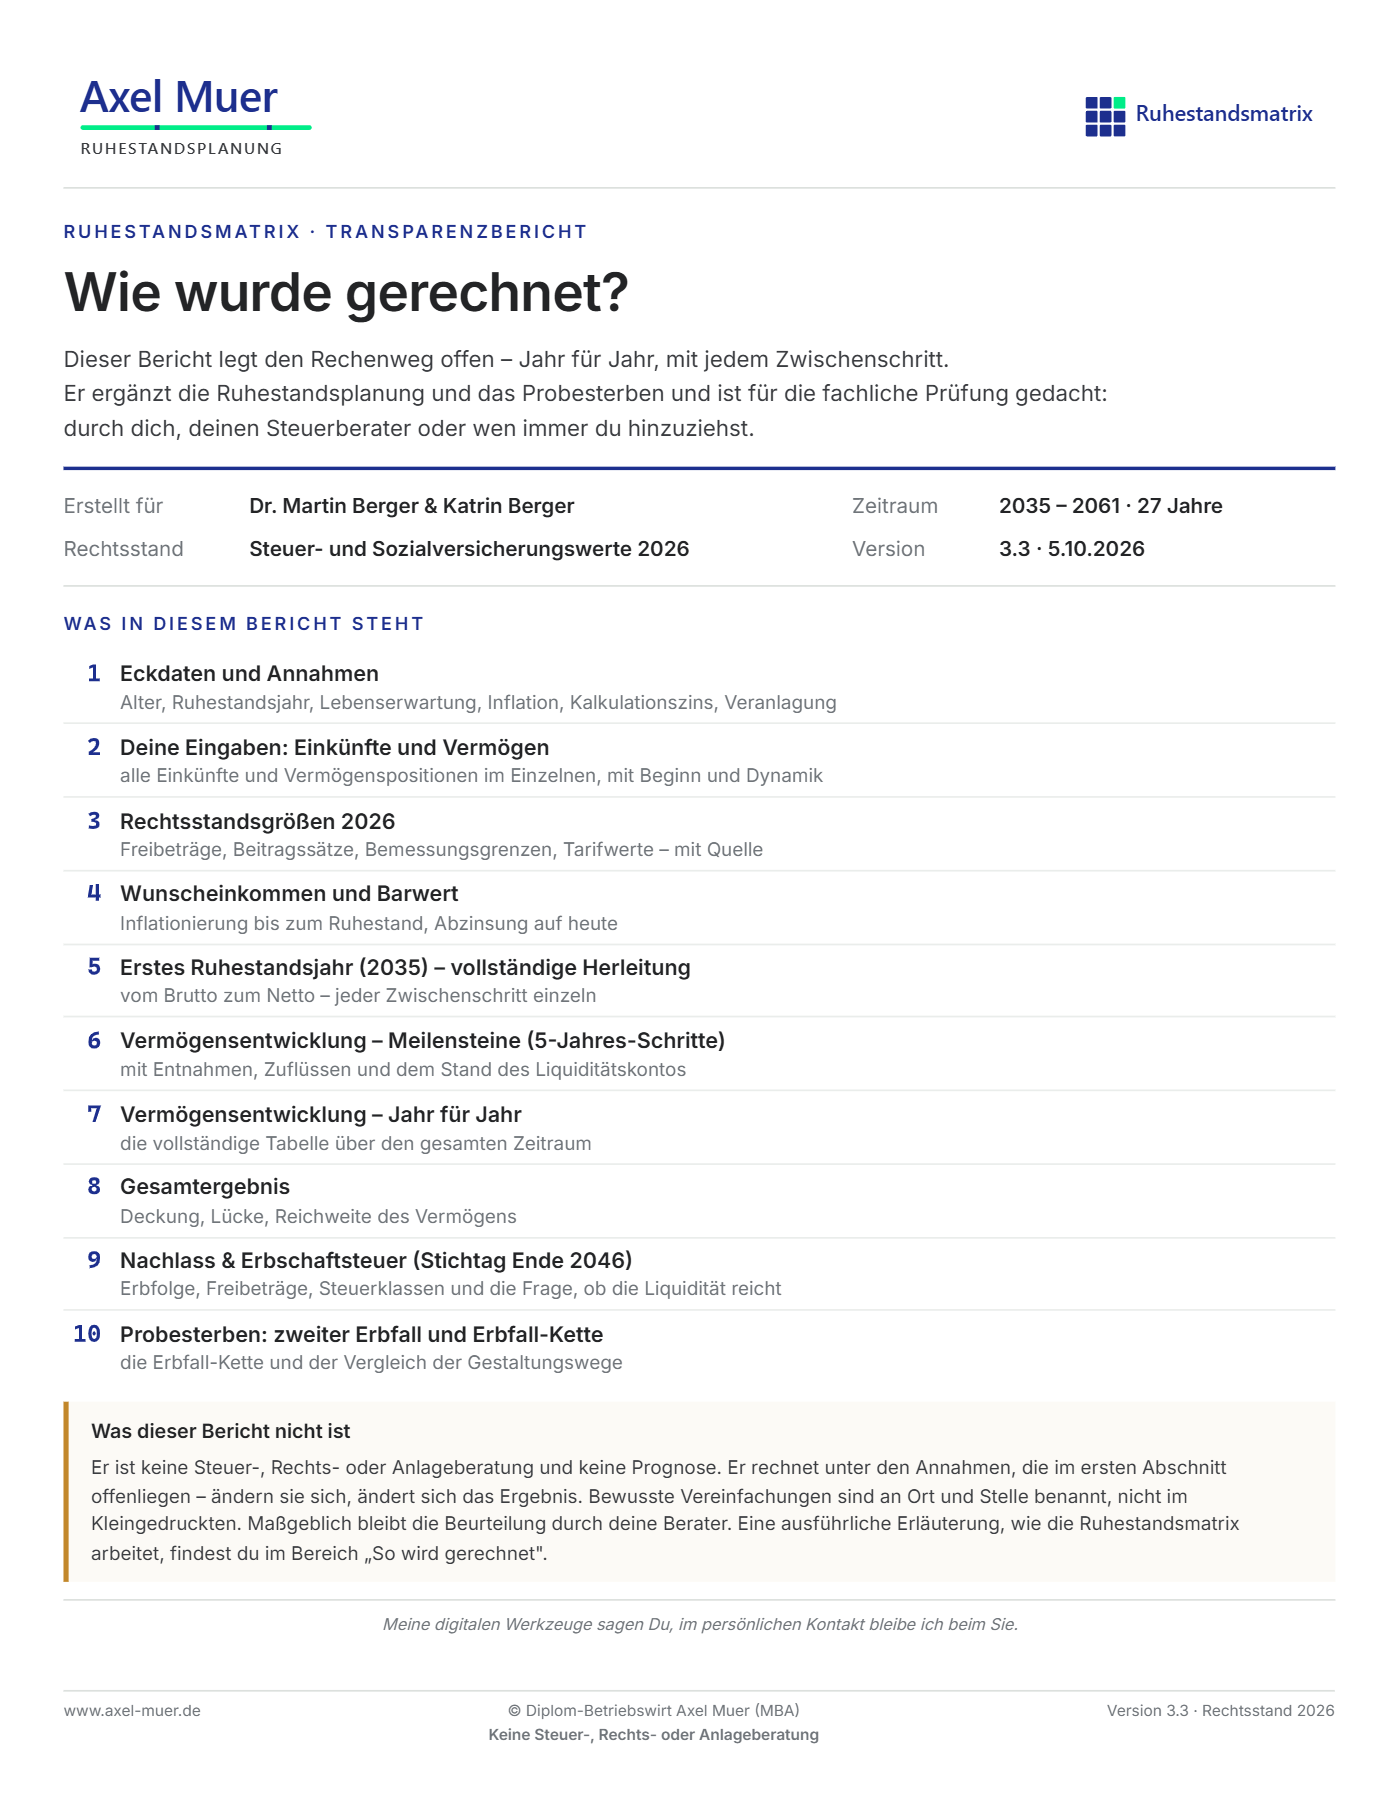
  3. Deckblatt des Transparenzberichts: Wie wurde gerechnet?
    Wie wurde gerechnet?

    Der Rechenweg offengelegt, mit jedem Zwischenschritt. Gedacht für die fachliche Prüfung – durch dich, deinen Steuerberater oder wen immer du hinzuziehst.

    Im Modellfall Berger: 10 Kapitel, 14 Seiten

Wie dick deine Auswertung wird, hängt von deinem Fall ab: ohne Partner und Kinder fällt sie knapper aus, bei verschachtelten Verhältnissen umfangreicher.

Den Transparenzbericht darfst du gern deinem Steuerberater geben, damit er die Ergebnisse plausibilisieren kann.

Kritische Steuerberater sind mir willkommen.

Mandanten

Was meine Mandanten sagen

„Vermögensplanung ist ein wichtiger Aspekt für mich, jedoch ist es zeitintensiv und komplex. Es fühlt sich gut an, dass sich Herr Muer um dieses Thema kümmert. Dadurch habe ich einen guten Überblick und konnte bereits erhebliche finanzielle Mehrwerte erzielen."

Dr. Stephan MaurerDr. Stephan MaurerChirurg – Münster

„Statt klarem Produktverkauf und verdeckter Provisionen setzt Axel Muer seine hohe fachliche und auch soziale Kompetenz vollständig im Sinne des Kunden ein. Es ist für mich sehr beruhigend, wenn sich ein Fachmann um das wichtige Thema Ruhestandsplanung kümmert. Da mir die Leistung echte Mehrwerte bietet, finde ich seine Honorarabrechnung sehr fair und absolut verdient."

Prof. Dr. Franz ValléeProf. Dr. Franz ValléeHochschullehrer – Unternehmensberater Münster
Fachhochschule Münster / Vallée, Unger & Partner

„Seit meinem Berufsstart begleitet mich Herr Muer in wichtigen Finanzfragen. Er bringt trockene und komplexe Sachverhalte kurzweilig und kompetent auf den Punkt, so dass ich bislang gute Finanzentscheidungen getroffen habe."

Stefan WegmannStefan WegmannZahnarzt – Ladbergen

Meine digitalen Werkzeuge sagen Du, im persönlichen Kontakt bleibe ich beim Sie. Deshalb siezen mich meine Mandanten hier oben – und diese Seite duzt dich.

Der nächste Schritt

Sieh dir in Ruhe an, was du bekommst.

  1. Du trägst dich ein. Vorname, Nachname, E-Mail. Mehr brauche ich nicht.
  2. Ich schicke dir die drei Auswertungen. Persönlich per E-Mail, in aller Regel noch am selben Tag. Vollständig und in Ruhe zum Durchsehen.
  3. Wenn du magst: ein Kennenlernen. Kostenfrei, telefonisch oder per Teams, höchstens 30 Minuten. Wenn es passt, bekommst du danach ein konkretes Angebot.
Was es kostet

Das Honorar für deine Ruhestandsplanung liegt erfahrungsgemäß zwischen 3.000 und 4.000 € brutto. Einmalig – und unabhängig davon, wie groß dein Vermögen ist.

In einem kurzen Telefonat halten wir deine Ausgangslage sowie die Konditionen fest. Die genaue Zahl bekommst du danach schriftlich. Du weißt also schwarz auf weiß, woran du bist, bevor du dich entscheidest.

Lieber direkt sprechen? 02571 9689111 a.muer@schliebe-muer.de

Die Musterauswertung

Die drei Auswertungen des Modellfalls Berger

Die komplette Ruhestandsmatrix des Modellfalls Berger: drei PDFs, 37 Seiten – Ruhestandsplanung, Probesterben und der vollständige Transparenzbericht. Dieselben Auswertungen, die auch meine Mandanten bekommen. Kostenlos.

Ich verwende deine Adresse nur, um dir die Musterauswertung zu schicken. Keine Weitergabe, kein Verteiler, keine Werbung. Mehr dazu in der Datenschutzerklärung.

Zum Erkunden wischen